Die Marke DPD soll verschwinden, der neue Anbieter könnte DHL stärker Konkurrenz machen.<
Eine der bekanntesten Marken im deutschen Paketgeschäft könnte schon bald Geschichte sein. Mit dem geplanten Zusammenschluss von GLS und DPD kündigt sich eine tiefgreifende Veränderung der deutschen Logistiklandschaft an. Für den Onlinehandel stellt sich dabei eine entscheidende Frage: Entsteht endlich ein ernstzunehmendes Gegengewicht zu DHL oder bezahlen Händler die zunehmende Marktkonzentration langfristig mit weniger Wettbewerb?
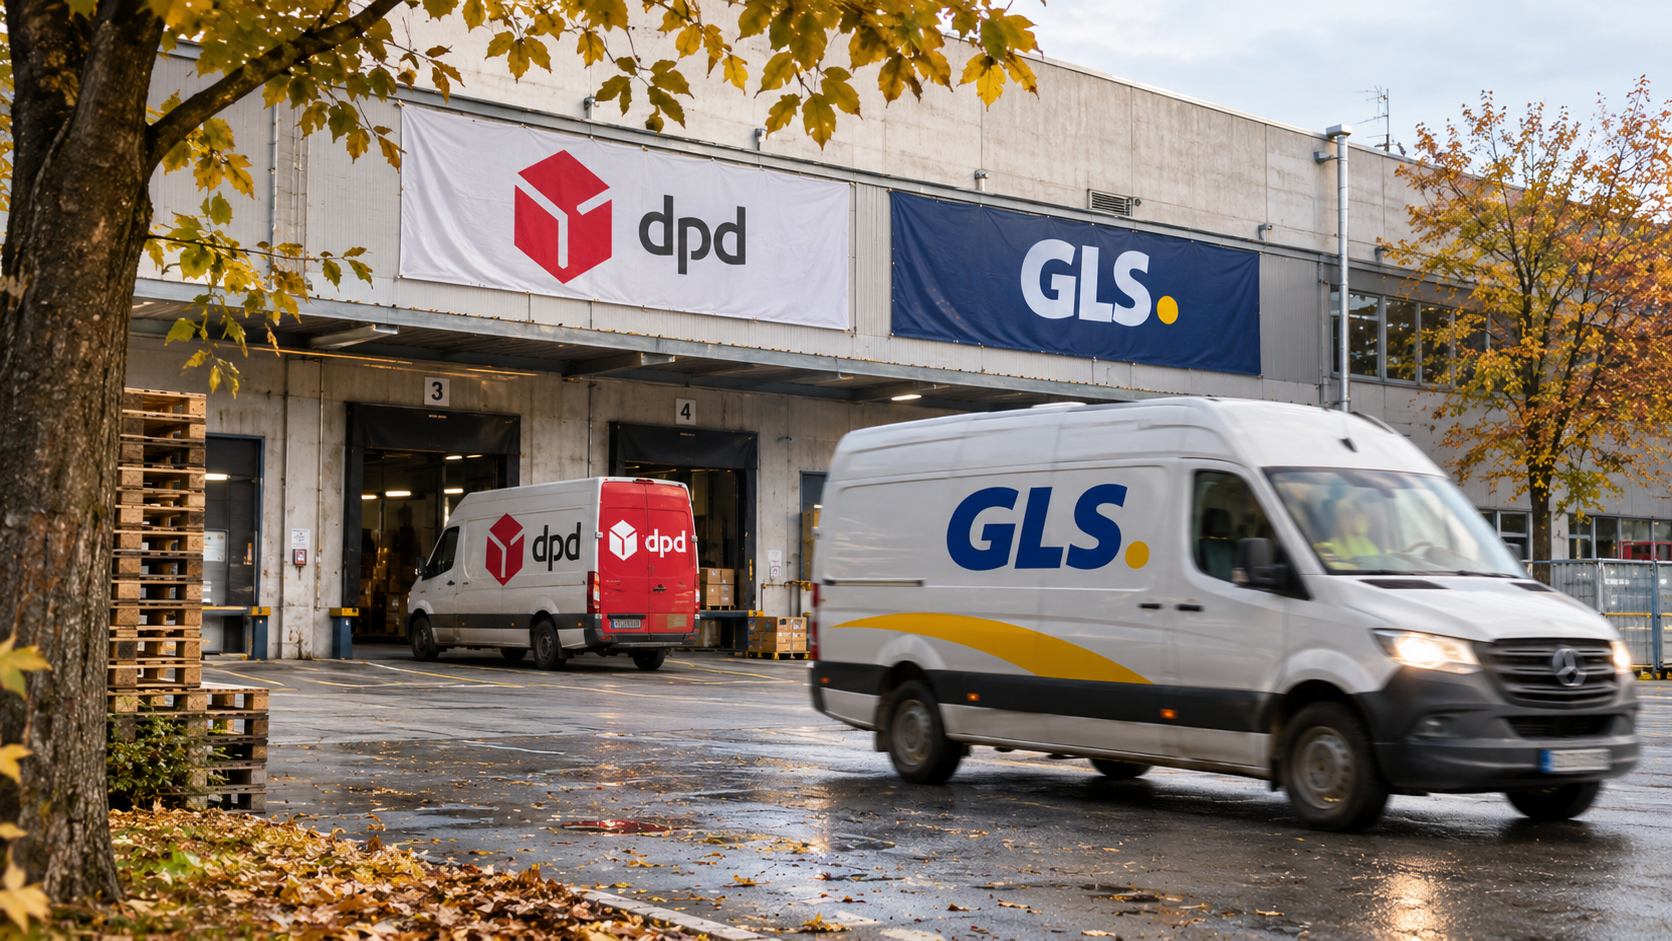
Wie das Fachmedium Golem aus gut unterrichteten Kreisen in Erfahrung gebracht haben will, steht der deutsche Paketmarkt vor einer weitreichenden Neuordnung. Die beiden Paketdienstleister GLS und DPD haben die Gründung eines Gemeinschaftsunternehmens angekündigt, in das sie ihre jeweiligen Paketdienstaktivitäten in Deutschland einbringen wollen.
Bemerkenswert ist dabei nicht allein die wirtschaftliche Dimension des Vorhabens. Mit der Marke DPD soll perspektivisch auch ein Stück deutscher Logistikgeschichte aus dem Straßenbild verschwinden.
Das Gemeinschaftsunternehmen soll künftig unter der Marke GLS operieren. Die Zustimmung der zuständigen Wettbewerbsbehörden steht nach den vorliegenden Informationen noch aus.
Wenn aus zwei Wettbewerbern ein Herausforderer wird
Die wirtschaftlichen Größenordnungen des geplanten Zusammenschlusses lassen erkennen, dass es hier nicht lediglich um die Zusammenlegung zweier Zustellnetze geht.
Das neue Unternehmen soll einen Jahresumsatz von mehr als vier Milliarden Euro erwirtschaften und jährlich rund 700 Millionen Pakete zustellen. Rund 150 Standorte und etwa 15.000 Mitarbeiter sollen das operative Fundament bilden.
Für die kommenden Jahre sind Investitionen in Höhe von 500 Millionen Euro vorgesehen.
Auch die Beteiligungsverhältnisse sprechen eine deutliche Sprache. Nach Informationen der Deutschen Presse-Agentur soll die Eigentümerseite von GLS 80 Prozent am Gemeinschaftsunternehmen halten, während auf die bisherige DPD-Eigentümerseite 20 Prozent entfallen.
Damit entsteht zwar kein neuer Marktführer, wohl aber ein Wettbewerber, der DHL mit einem erheblich größeren operativen Gewicht gegenübertreten könnte als beide Unternehmen für sich genommen.
Hinter den Paketfahrzeugen stehen internationale Konzerne
Die eigentliche Tragweite der Transaktion erschließt sich auch bei einem Blick auf die Eigentümerstrukturen.
GLS gehört zu einem Unternehmensumfeld, zu dem auch die britische Royal Mail zählt und das dem tschechischen Unternehmer Daniel Křetínský zuzurechnen ist. Dessen Beteiligungsportfolio reicht weit über die Logistikbranche hinaus.
DPD wiederum ist Bestandteil von Geopost und damit der französischen La Poste.
Was sich auf deutschen Straßen künftig möglicherweise nur durch das Verschwinden der rot-weißen DPD-Fahrzeuge bemerkbar macht, ist auf Unternehmensebene eine strategische Neuordnung internationaler Logistikinteressen.
Das Ende einer Marke mit deutscher Geschichte
DPD stand ursprünglich für Deutscher Paketdienst, später für Dynamic Parcel Distribution.
Über Jahrzehnte entwickelte sich das Unternehmen zu einer festen Größe im deutschen Versandhandel und war insbesondere für gewerbliche Versender eine Alternative zum Marktführer DHL.
Mit dem geplanten Verschwinden der Marke verliert der deutsche Paketmarkt nicht nur einen bekannten Namen. Zwei bislang eigenständig agierende Anbieter würden zu einem gemeinsamen Unternehmen zusammengeführt.
Für den Onlinehandel ist diese Entwicklung keineswegs ausschließlich eine Frage der Markenidentität.
Konsolidierung im Paketmarkt: Wer profitiert eigentlich?
Der Paketmarkt ist ein Geschäft, dessen Wirtschaftlichkeit maßgeblich von Skaleneffekten bestimmt wird.
Je höher die Sendungsdichte innerhalb eines Zustellgebietes, desto effizienter lassen sich Fahrzeuge, Verteilzentren, Sortieranlagen und Zustellpersonal einsetzen. Parallel betriebene Infrastrukturen verursachen dagegen erhebliche Fixkosten.
Die Zusammenführung zweier Zustellnetze eröffnet daher beträchtliche Potenziale. Doppelte Strukturen könnten reduziert, Zustellrouten optimiert und Investitionen in Automatisierung und Digitalisierung gebündelt werden.
Ob diese Effizienzgewinne allerdings in Form günstigerer Versandkonditionen an den Onlinehandel weitergegeben werden, steht auf einem anderen Blatt.
Denn während auf der operativen Ebene ein leistungsfähigerer Wettbewerber entstehen könnte, reduziert sich auf der Anbieterseite die Anzahl unabhängiger Verhandlungspartner.
Genau darin liegt das Spannungsverhältnis dieser Transaktion.
DHL bleibt die bestimmende Größe
Nach Angaben der Bundesnetzagentur entfielen im Jahr 2024 mehr als 40 Prozent der deutschen Paketsendungsmengen auf DHL.
Amazon erreichte einen Anteil zwischen 15 und 25 Prozent. Die weiteren Anbieter Hermes, DPD, GLS und UPS bewegten sich jeweils innerhalb einer Bandbreite von 4 bis 15 Prozent.
Mit rund zwei Milliarden Paketzustellungen und einem Umsatz von 8,2 Milliarden Euro im deutschen Paketgeschäft verfügt DHL weiterhin über eine erhebliche Größenordnung.
Das geplante Gemeinschaftsunternehmen könnte dennoch dazu beitragen, die Wettbewerbsposition gegenüber dem Bonner Logistikkonzern zu stärken.
Entscheidend wird sein, ob es gelingt, die bestehenden Netzwerke nicht nur organisatorisch zusammenzuführen, sondern daraus tatsächlich ein leistungsfähigeres und wirtschaftlicheres Zustellsystem zu entwickeln.
Was bedeutet der Zusammenschluss für Onlinehändler?
Während die öffentliche Wahrnehmung vor allem vom Verschwinden einer bekannten Marke geprägt sein dürfte, sind die Konsequenzen für den professionellen Onlinehandel wesentlich vielschichtiger.
Insbesondere Händler, die bereits heute mit GLS und DPD unterschiedliche Versandstrategien verfolgen, müssen sich perspektivisch mit einer veränderten Risikostruktur auseinandersetzen.
Wer Sendungsvolumina bewusst auf verschiedene Paketdienstleister verteilt, um Lieferfähigkeit sicherzustellen, Preise zu verhandeln oder operative Risiken zu reduzieren, könnte künftig einen unabhängigen Anbieter verlieren.
Auch bestehende Rahmenverträge, Zuschlagsmodelle, Retourenprozesse, Service-Level-Vereinbarungen und technische Schnittstellen könnten im Zuge der Integration angepasst werden.
Nicht zuletzt stellt sich die Frage nach der zukünftigen Gestaltung von Versandkonditionen.
Ein größeres Zustellnetz kann zwar günstigere operative Stückkosten ermöglichen. Gleichzeitig kann ein stärker konzentrierter Markt die Verhandlungsposition einzelner Händler schwächen.
Multi-Carrier-Strategien gewinnen an Bedeutung
Die Entwicklung verdeutlicht einmal mehr, weshalb Onlinehändler ihre Logistik nicht ausschließlich als nachgelagerten Versandprozess betrachten sollten.
Versandkosten sind ein unmittelbarer Bestandteil der Grenzkosten einer Transaktion. Sie beeinflussen Deckungsbeiträge, Preiskalkulationen, Wettbewerbsfähigkeit und letztlich die Marktanteile eines Händlers.
Wer seine Versandstrategie dynamisch anpassen möchte, benötigt deshalb eine technische Infrastruktur, die unterschiedliche Dienstleister, Kostenstrukturen, Lieferzeiten und Servicequalitäten miteinander vergleichbar macht.
Die Abhängigkeit von einzelnen Logistikunternehmen ist dabei ebenso kritisch zu bewerten wie die Abhängigkeit von einzelnen Marktplätzen oder Vertriebskanälen.
Eine flexible, integrierte Systemarchitektur schafft die Voraussetzung dafür, auf Veränderungen der Marktbedingungen reagieren zu können, ohne die gesamte operative Infrastruktur neu organisieren zu müssen.
Weitere Informationen zur Digitalisierung und Automatisierung von Handelsprozessen finden Sie unter starsellersworld.com.
Fazit: Der Paketmarkt wächst – die Zahl seiner Akteure schrumpft
Der geplante Zusammenschluss von GLS und DPD ist Ausdruck einer Entwicklung, die längst nicht mehr nur den Onlinehandel selbst betrifft.
Auch die Infrastruktur, auf der dieser Handel basiert, unterliegt einem zunehmenden Konsolidierungsdruck.
Hohe Investitionsanforderungen, steigende operative Kosten, Automatisierung und der Wettbewerb um Sendungsvolumina begünstigen Unternehmensgrößen, die entsprechende Skaleneffekte realisieren können.
Für den Onlinehandel bleibt abzuwarten, ob mit dem neuen GLS ein leistungsfähigeres Gegengewicht zu DHL entsteht oder ob die abnehmende Zahl unabhängiger Paketdienstleister langfristig zu einer Verschiebung der Verhandlungsmacht führt.
Womöglich wird sich erst in einigen Jahren zeigen, ob die angekündigte Transaktion den Wettbewerb im deutschen Paketmarkt belebt oder lediglich dessen Konzentration beschleunigt hat.
Für Händler sollte die Entwicklung bereits heute Anlass sein, ihre Logistikstrategie auf den Prüfstand zu stellen.
Denn wer seine Versandkosten nicht kontrolliert, kontrolliert auch seine Margen nur bedingt.
